Qu'est ce que l'affacturage ?
Tout savoir sur le factoring
L'affacturage, également connu sous le nom de factoring, est une solution de financement puissante de plus en plus adoptée par les entreprises pour améliorer leur trésorerie et gérer efficacement leurs postes clients.
Cette méthode représente une alternative innovante aux solutions plus traditionnelles, offrant une flexibilité financière inestimable. Dans cet article sur l'affacturage, nous explorons en profondeur cette stratégie financière et ses avantages considérables pour les entreprises..
Définition de l'affacturage
L'affacturage (ou factoring) est une pratique commerciale par laquelle une entreprise vend ses créances clients non payées à un intermédiaire spécialisé, appelé "factor". En échange, l'affactureur fournit un paiement anticipé de ces factures à l'entreprise, permettant ainsi à cette dernière de recevoir rapidement des liquidités. Le factor prend ensuite en charge le recouvrement de ces créances, ainsi que les opérations de relance envers les clients débiteurs. Pour ces services, le factor perçoit une commission. Cette pratique est avantageuse pour les entreprises cherchant à améliorer leur trésorerie, limiter les risques d'impayés, ou externaliser les procédures de recouvrement.
Toutefois, elle est associée à un coût qui peut varier en fonction de divers paramètres, tels que le volume des créances cédées, le secteur d'activité de l'entreprise, la solvabilité du client, ou encore les conditions tarifaires de la société d'affacturage. Le factoring est accessible à toutes les entreprises, allant du micro-entrepreneur à la multinationale, et peut être utile dans diverses situations commerciales, telles que la nécessité d'obtenir des fonds pour des opérations de développement, la gestion de la saisonnalité ou la diversification des sources de financement.
Qu'est ce que l'affacturage ?
L'affacturage est une technique qui permet à une entreprise de sous-traiter le recouvrement de ses factures à une société financière. Une fois que l'entreprise a adressé la facture à son client, elle est immédiatement payée par le factor (soit partiellement, soit intégralement, en fonction des contrats) et transfère à cette dernière l'ensemble de la gestion administrative liée à la facturation.
Cela comprend le suivi des paiements, les relances et le recouvrement des impayés. En utilisant le factoring, les entreprises peuvent obtenir des liquidités rapidement et se décharger des tâches administratives liées aux factures, tout en externalisant le risque d'impayés.
L'affacturage s'adresse aux structures de toutes tailles et de tous secteurs d'activité, à condition qu'elles vendent principalement à d'autres entreprises, c'est-à-dire en BtoB (business-to-business).
Fonctionnement de l'affacturage
L'affacturage (ou factoring) est une technique de financement par laquelle une entreprise cède ses factures clients à un établissement spécialisé, le factor, le plus souvent une filiale de banque, afin de transformer immédiatement ses créances en trésorerie disponible. Dès qu'une facture est émise et que la livraison ou la prestation est réalisée, elle est transmise au factor, qui en vérifie l'éligibilité puis verse à l'entreprise une avance de trésorerie, généralement sous 24 à 48 heures, pour 70 à 95 % du montant TTC. Le factor retient une partie des sommes sur un fonds de garantie destiné à couvrir d'éventuels impayés, puis se charge du suivi des factures : enregistrement, relances, recouvrement amiable ou contentieux, encaissement des règlements. Une fois les clients payés, il reverse à l'entreprise le solde, en libérant le fonds de garantie et après déduction de ses commissions de financement et de gestion. L'entreprise convertit ainsi rapidement des créances à échéance (30, 60, 90 jours ou plus) en liquidités, tout en externalisant une grande partie du risque et des tâches administratives liées au poste clients.
Pour bien comprendre le fonctionnement de l'affacturage, il est utile de le voir comme un service reposant sur trois piliers.
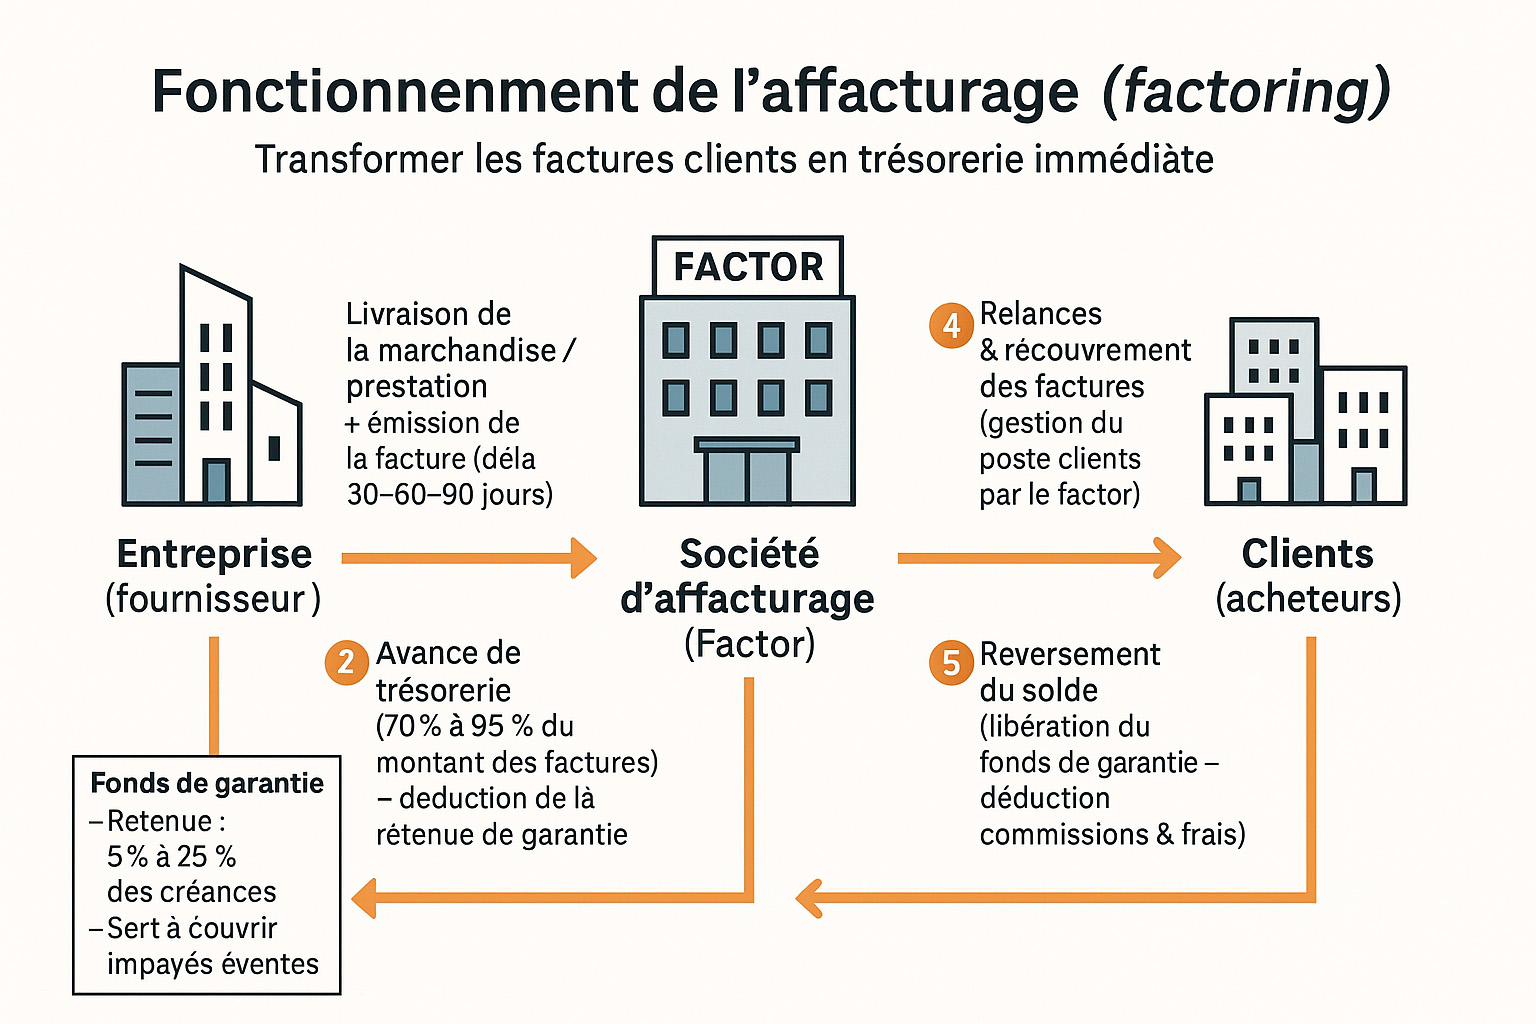
Ce mécanisme a un coût structuré en plusieurs couches.
Certains secteurs plus techniques ou litigieux, comme le BTP, peuvent nécessiter des contrats adaptés, mais le principe de fonctionnement reste identique : céder des créances pour sécuriser la trésorerie et le risque client.
| Type de Frais | À quoi cela correspond ? | Estimation moyenne |
|---|---|---|
| Commission d'affacturage (Service) | Rémunère la gestion des factures, le recouvrement et l'assurance-crédit. | 0,5 % à 2,5 % du chiffre d'affaires cédé. |
| Commission de financement (Intérêts) | Coût de l'avance de trésorerie (Calculé sur les sommes utilisées et leur durée). | Taux de référence + Marge (souvent entre 2 % et 4 %). |
| Frais de dossier | Frais annexes pour l'ouverture du contrat ou l'accès aux plateformes. | Variable (Forfait annuel ou à l'acte). |
Quel est le principe de l'affacturage ?
Le principe de l'affacturage est simple : une entité commerciale cède ses factures à une société de factoring, communément appelée factor. En retour, l'affactureur avance rapidement, généralement sous 48 heures, une partie du montant de ces facturations à l'entreprise cédante. Cette avance permet à l'activité d'optimiser sa liquidité immédiatement, réduisant ainsi les délais de paiement qui peuvent parfois sembler interminables.
Ainsi, le factoring offre aux entreprises :
L'affacturage est particulièrement prisé par les entreprises qui ont besoin de financements rapides ou qui souhaitent se concentrer sur leur cœur de métier en déléguant la gestion des créances.
Les avantages clés de l'Affacturage
Offrant une alternative efficace aux méthodes traditionnelles de financement, l'affacturage est un outil adapté aux défis actuels, permettant aux entreprises d'améliorer leur trésorerie, de sécuriser leurs transactions et d'obtenir une vision claire sur leur avenir financier. Découvrez les avantages indéniables et les diverses facettes de ce mécanisme essentiel.
Le financement
L'un des principaux avantages de l'affacturage est l'amélioration de la trésorerie> du fournisseur à l'origine de la demande. En cédant ses créances, l'entreprise obtient rapidement une partie du montant de ses factures de la part du factor. Cette injection de liquidités peut servir à financer divers besoins tels que les besoins en fonds de roulement, le règlement des fournisseurs, ou encore à investir dans de nouveaux projets, sans attendre les paiements de ses clients.
Cette souplesse financière est particulièrement cruciale pour les entreprises en croissance, telles que les TPE, les PME ou les nouvelles structures. De plus, l'>affacturage permet de réduire les risques liés aux impayés. En cédant les factures à un affactureur, l'entreprise transfère également la responsabilité du recouvrement des paiements au factor. Ce dernier, fort de son expertise et de ses ressources, évalue la solvabilité des clients et prend en charge les relances en cas de retard de paiement.
Une visibilité accrue sur la trésorerie future
L'affacturage offre une visibilité précieuse sur la trésorerie future de l'entreprise. En connaissant à l'avance les montants cédés par le factor, le vendeur peut planifier plus efficacement ses dépenses et ses investissements. Cette précision financière constitue un atout majeur pour la prise de décisions éclairées et la gestion des flux de trésorerie.
Des solutions adaptées à chaque entreprise
Il est important de noter qu'il existe différentes formes d'affacturage, adaptées à divers secteurs, tailles d'entreprises et besoins spécifiques. Parmi elles, le factoring forfaitaire, basé sur un forfait mensuel fixe, ou l'affacturage confidentiel, conçu pour préserver l'image de l'entreprise.
Les Limitations de l'Affacturage
Malgré ses avantages considérables, l'affacturage n'est pas une solution universelle. Les coûts associés à cette méthode financière peuvent être élevés, en raison des frais pour les services fournis par le factor. Il est donc essentiel de lire attentivement les termes du contrat et de négocier les aspects financiers.
De plus, certains clients peuvent avoir une perception négative de l'affacturage. Dans ce cas, une communication transparente et explicative avec les clients est nécessaire pour qu'ils comprennent les avantages de cette solution.
Le fonds de garantie pour couvrir le risque d'impayé en affacturage
Afin de se protéger contre le danger des non-paiements dans certaines activités comme le BTP, le factor détermine un fonds de garantie basé sur un pourcentage (entre 5% et 25%) de l'encours total de créances cédées, qui servira à le couvrir contre les impayés.
Pour mettre en place ce fonds, dont la valeur est basée sur l'évaluation du risque par le factor, une clause de retenue de garantie est prévue dans le contrat. De ce fait, tant que le montant cible du fonds n'est pas atteint, l'affactureur retiendra une petite somme à chaque transfert de créance. Ce montant, nommée retenue de garantie, contribuera à la constitution du fonds.
Cette garantie sera mobilisé par le factor s'il éprouve des complications à récupérer les factures transmises par l'entreprise. Il est important de souligner que le solde du fonds est rendu à l'affacturé si le contrat prend fin dans les conditions prévues.
Comment fonctionne le factoring ?
L'application de l'affacturage repose sur plusieurs prérequis. La société considérée comme "fournisseur" doit obtenir l'approbation du factor pour chaque créance. Habituellement, une limite est définie pour chaque client, réduisant ainsi les risques de non-paiement. Les paiements peuvent être effectués de différentes manières : par effet de commerce, par chèque ou par virement.
Il est essentiel de comprendre que le factoring engendre des coûts prélevés sur le montant de la créance. Ces frais se divisent en deux parties :
Le revenu du factor provient de ces deux commissions : l'une pour le financement anticipé et l'autre pour les services d'affacturage.
Les différents types d'affacturage
Il y a plusieurs formes de services d'affacturage : du traditionnel au mode délégué.
Un exemple concret pour comprendre l'affacturage de A à Z
Une définition devient beaucoup plus simple à comprendre lorsqu'on la confronte à une situation réelle. Prenons le cas d'une PME de services qui réalise une prestation pour un grand compte et émet une facture de 60 000 € TTC payable à 60 jours. L'entreprise doit pourtant régler ses salaires, sa TVA, ses fournisseurs et ses charges avant d'encaisser cette facture.
Exemple : transformer une facture de 60 000 € en trésorerie
Supposons que le factor accepte le client et la facture et que le contrat prévoie, à titre d'exemple, un financement pouvant aller jusqu'à 90 % de la créance éligible. Sur une facture de 60 000 €, l'avance théorique peut alors atteindre 54 000 €. Cette somme peut être mobilisée rapidement, sans attendre l'échéance commerciale prévue avec le client.
Le solde n'est pas automatiquement perdu ni assimilable à un coût. Une partie peut rester temporairement immobilisée au titre du fonds de garantie, de réserves contractuelles ou du solde non financé. Lorsque le client paie et que les comptes sont régularisés, les sommes disponibles sont reversées selon les règles prévues au contrat, après déduction des commissions et frais éventuels.
Exemple : combien coûte réellement l'avance de trésorerie ?
Le coût doit être calculé sur les conditions réelles du contrat et non à partir d'un pourcentage isolé. Imaginons, uniquement pour illustrer le calcul, que 54 000 € soient utilisés pendant 60 jours avec un taux annuel de financement de 6 %. Le coût financier serait d'environ 533 €. Si une commission d'affacturage de 0,8 % était appliquée à la facture de 60 000 €, elle représenterait 480 €. Dans cet exemple pédagogique, le coût total serait donc proche de 1 013 €, hors frais annexes éventuels.
Ce calcul permet au dirigeant ou au DAF de comparer le coût du factoring au bénéfice obtenu : escompte fournisseur, commande supplémentaire, réduction du découvert bancaire, paiement des salaires sans tension ou capacité à accepter un nouveau marché. Le bon indicateur n'est pas seulement le taux, mais le coût du financement rapporté à la valeur économique qu'il permet de créer ou de sécuriser.
Quelles factures peuvent réellement être financées par un factor ?
Toutes les factures présentes dans la comptabilité ne deviennent pas automatiquement une source de financement. Le factor analyse la nature de la créance, son débiteur, son échéance, les justificatifs de livraison ou de prestation et les éventuels litiges. Une créance professionnelle doit notamment être suffisamment certaine et identifiable pour pouvoir être cédée et financée.
Une commande signée n'est pas encore une facture finançable
Une entreprise peut avoir un carnet de commandes important tout en disposant de peu de créances immédiatement mobilisables. Par exemple, un prestataire informatique obtient un contrat de 120 000 € portant sur douze mois. Tant que les prestations prévues n'ont pas été réalisées et facturées conformément au contrat, le montant total de 120 000 € ne constitue pas nécessairement une créance finançable.
C'est une distinction particulièrement importante pour les entreprises en croissance. L'affacturage finance principalement le poste clients déjà né de l'activité, et non le chiffre d'affaires futur espéré. Les demandes d'acompte, factures pro forma ou prestations non réalisées sont donc généralement traitées différemment.
Le factor regarde autant le client que la facture
Une facture de 20 000 € émise sur un grand groupe solvable peut être plus simple à financer qu'une facture de 8 000 € adressée à une entreprise présentant des incidents de paiement. Le factor fixe généralement une limite ou un encours accepté pour chaque débiteur. Cette limite peut évoluer si la situation financière du client se dégrade ou si l'exposition devient trop importante.
Exemple : une PME dispose d'une limite de 100 000 € sur son principal client. Elle a déjà 85 000 € de factures en cours et émet une nouvelle facture de 40 000 €. L'encours total atteint alors 125 000 €. Selon le contrat, les 25 000 € dépassant la limite peuvent ne pas être financés ou ne pas bénéficier de la même couverture. Il faut donc suivre les limites clients avant même d'émettre de grosses factures.
Une facture litigieuse peut bloquer le financement
Le risque d'insolvabilité et le litige commercial sont deux situations différentes. Si un client refuse de payer parce qu'il conteste la qualité d'une prestation, une quantité livrée ou le montant facturé, le factor peut suspendre le financement de la créance concernée et demander des justificatifs. Une garantie contre l'insolvabilité ne transforme pas automatiquement une facture contestée en créance garantie.
Dans la pratique, la prévention commence donc bien avant le financement : bon de commande, bon de livraison, procès-verbal de réception, contrat signé et facture cohérente constituent autant d'éléments qui facilitent l'analyse du dossier et réduisent le risque de blocage.
Comment calculer la trésorerie réellement disponible avec l'affacturage ?
Une erreur fréquente consiste à appliquer un pourcentage d'avance au chiffre d'affaires total et à considérer le résultat comme de la trésorerie certaine. En réalité, il faut partir des créances réellement éligibles, tenir compte des limites clients, des factures en litige, des avoirs, du fonds de garantie et des réserves contractuelles.
Le chiffre d'affaires n'est pas égal au montant finançable
Imaginons une entreprise qui facture 200 000 € par mois. Sur ce montant, 20 000 € concernent des particuliers, 15 000 € correspondent à des acomptes, 10 000 € sont momentanément litigieux et 25 000 € dépassent les limites disponibles sur certains débiteurs. Dans cet exemple, le volume immédiatement éligible n'est plus de 200 000 €, mais de 130 000 €.
Si le contrat permet de mobiliser 90 % de cette base, le financement théorique atteint 117 000 €. Le DAF doit ensuite tenir compte des retenues, frais et mouvements du compte courant factor pour connaître la trésorerie nette effectivement mobilisable.
Les indicateurs à suivre chaque mois
Pour savoir si le contrat fonctionne réellement, il est utile de suivre quelques indicateurs simples : montant des factures cédées, montant réellement financé, taux de dilution, créances non financées, limites clients utilisées, montant du fonds de garantie, retard moyen de paiement et coût total du contrat. Un tableau de bord mensuel permet de détecter rapidement une baisse de performance.
Par exemple, si 500 000 € de factures sont cédées mais que seulement 280 000 € sont effectivement financés, il faut comprendre pourquoi. Une concentration excessive sur certains clients, des litiges, des justificatifs manquants ou des limites devenues insuffisantes peuvent expliquer cet écart. Un contrat d'affacturage doit être piloté, pas seulement souscrit.
Financement, recouvrement et garantie : trois services à ne pas confondre
L'affacturage est souvent présenté comme une seule prestation alors qu'il combine plusieurs fonctions distinctes. Cette distinction est essentielle pour comprendre ce que l'entreprise achète réellement et ce qui se passe en cas de retard ou de non-paiement.
Le financement apporte de la trésorerie avant l'échéance
Le financement correspond à l'avance mise à disposition par le factor sur les factures acceptées. L'entreprise utilise cette trésorerie pendant la période qui sépare la cession de la facture et son règlement par le débiteur. C'est cette utilisation qui génère principalement la commission de financement.
Le recouvrement concerne le suivi et les relances
Selon la formule choisie, le factor peut prendre en charge l'enregistrement des règlements, les relances amiables et certaines procédures de recouvrement. Cette prestation peut apporter un gain de temps important aux entreprises qui disposent d'une équipe administrative réduite ou d'un grand nombre de débiteurs.
La garantie dépend du contrat et de la cause de l'impayé
Une formule sans recours ou assortie d'une assurance-crédit peut couvrir certains cas d'insolvabilité dans les limites prévues. En revanche, un litige commercial, une facture non conforme ou une prestation contestée ne sont pas assimilables automatiquement à une insolvabilité garantie. Le dirigeant doit donc lire séparément les clauses de financement, de recours et de couverture du risque.
Comment savoir si l'affacturage est adapté à votre entreprise ?
L'affacturage est particulièrement pertinent lorsque le besoin de trésorerie provient du décalage entre la facturation et le règlement des clients. Il est moins adapté si la difficulté financière vient principalement d'une marge insuffisante, de pertes récurrentes ou d'un modèle économique qui consomme structurellement plus de cash qu'il n'en génère.
Cas favorable : une activité rentable pénalisée par des délais de paiement
Une entreprise de maintenance réalise 150 000 € de chiffre d'affaires mensuel avec une marge correcte, mais ses grands comptes paient à 60 jours. Elle doit verser les salaires chaque mois et payer ses fournisseurs à 30 jours. Son problème vient donc principalement du décalage du BFR. L'affacturage peut ici transformer une partie des factures en trésorerie et accompagner la croissance du volume d'affaires.
Cas à analyser : une entreprise très concentrée sur un seul client
Une société réalisant 70 % de son chiffre d'affaires avec un seul donneur d'ordre peut être finançable si ce client est solide, mais le dossier présente un risque de concentration. Une réduction de la limite accordée sur ce débiteur aurait un impact immédiat sur la capacité de financement. Il faut alors examiner la limite client, la garantie accordée, la durée du contrat commercial et les possibilités de diversification.
Cas défavorable : utiliser l'affacturage pour financer durablement des pertes
Une entreprise qui perd 30 000 € chaque mois peut obtenir temporairement de l'oxygène en mobilisant ses factures, mais cette trésorerie ne corrige pas la cause du déficit. Lorsque les créances disponibles auront été financées, le problème de rentabilité restera présent. L'affacturage finance le cycle d'exploitation ; il ne remplace pas une restructuration économique lorsque l'activité est structurellement déficitaire.
L'affacturage en France : un financement désormais largement installé
L'affacturage n'est plus un produit marginal réservé à quelques entreprises en difficulté. Selon les statistiques publiées par l'Association française des sociétés financières, les factors ont pris en charge 439,4 milliards d'euros de créances en 2025, en progression de 1,9 % sur un an. L'activité internationale représentait 169,1 milliards d'euros, en hausse de 5 %.
Ces volumes montrent que le factoring est devenu un outil de financement courant du poste clients. Pour une entreprise, la vraie question n'est donc plus seulement de savoir ce qu'est l'affacturage, mais quelle formule, quel périmètre de clients et quel niveau de service correspondent le mieux à son cycle d'exploitation.
FAQ pratique : 10 questions à se poser avant d'utiliser l'affacturage
1. Une facture peut-elle être financée si le client conteste seulement une partie du montant ?
Le factor peut considérer qu'une créance litigieuse n'est plus totalement éligible tant que le désaccord n'est pas résolu. Dans certains dossiers, la partie incontestée peut être traitée séparément si elle est clairement identifiable et si le contrat le permet. Il est donc important de formaliser rapidement les avoirs et les accords commerciaux afin d'éviter qu'un litige partiel bloque une somme plus importante.
2. Que se passe-t-il si le factor réduit la limite accordée sur un client stratégique ?
Les nouvelles factures peuvent devenir partiellement ou totalement non financées au-delà de la limite disponible. Selon le contrat, la couverture contre l'insolvabilité peut également être affectée. Un DAF doit donc surveiller les limites de ses principaux débiteurs et anticiper une demande d'augmentation avant une forte hausse des ventes.
3. Peut-on mettre en place un contrat si un seul client représente l'essentiel du chiffre d'affaires ?
C'est parfois possible, notamment si le débiteur est solide et que la relation commerciale est bien documentée. En revanche, le factor analysera attentivement la concentration du risque. La capacité de financement de l'entreprise dépendra alors fortement de la limite accordée sur ce client unique.
4. Une facture déjà très en retard peut-elle encore être financée ?
Ce n'est pas automatique. Les factors privilégient généralement les créances récentes et conformes aux conditions prévues au contrat. Une facture ancienne ou déjà fortement échue peut être considérée comme une créance de recouvrement plutôt que comme une facture à financer. Il faut vérifier les règles d'ancienneté prévues dans l'offre.
5. Comment mesurer le taux réel d'utilisation d'un contrat d'affacturage ?
Un indicateur utile consiste à comparer le montant effectivement financé au montant des factures cédées, puis au total des factures BtoB émises. Un taux faible peut révéler des limites clients insuffisantes, de nombreux litiges, des factures non éligibles ou un contrat mal dimensionné.
6. Peut-on affacturer des factures adressées à une administration ou à un organisme public ?
Oui, certains contrats financent les créances sur des acheteurs publics. Le circuit de facturation et les formalités de cession doivent toutefois être compatibles avec le marché concerné. Pour les marchés publics, les justificatifs et le traitement via les procédures de facturation électronique doivent être examinés avec le factor avant la mise en place.
7. Quel est l'impact des avoirs et remises commerciales sur le financement ?
Un avoir réduit la valeur de la créance initiale. S'il intervient après le financement, le factor peut débiter le compte courant de l'adhérent ou réduire les disponibilités futures. Une entreprise qui accorde beaucoup de remises, ristournes ou avoirs doit intégrer cette dilution dans le calcul de sa capacité réelle de financement.
8. Que se passe-t-il si le client paie directement l'entreprise au lieu du factor ?
Dans un contrat notifié, ce paiement doit généralement être régularisé rapidement car la créance a été cédée. L'entreprise doit informer le factor et lui reverser les sommes selon les procédures prévues. Des paiements directs répétés peuvent compliquer le rapprochement des comptes et entraîner des réserves contractuelles.
9. L'affacturage peut-il masquer un problème de marge ou de rentabilité ?
Oui. Le financement améliore la date à laquelle l'entreprise dispose du cash, mais il ne transforme pas une vente déficitaire en vente rentable. Si la société perd de l'argent sur chaque opération, l'affacturage peut seulement retarder la manifestation du problème. Il faut donc suivre parallèlement marge, résultat, BFR et trésorerie.
10. Quels documents faut-il comparer avant de choisir entre deux offres de factoring ?
Il faut comparer le taux de financement, la commission d'affacturage, les minimums annuels, le fonds de garantie, les frais annexes, les limites clients, les exclusions, les conditions de recours, la durée d'engagement, les modalités de résiliation et les services réellement inclus. Deux offres affichant un taux proche peuvent produire une trésorerie nette et un coût final très différents.
Pour conclure, l'affacturage se présente comme une alternative puissante aux solutions de financement traditionnelles. Elle offre des avantages significatifs, tels que l'amélioration de la liquidité, la réduction des risques d'impayés et une meilleure visibilité financière. Cependant, avant de choisir cette méthode, il est essentiel de comprendre ses implications et de sélectionner la solution qui correspond le mieux aux besoins spécifiques de l'entreprise. Utilisé judicieusement, l'affacturage peut devenir un allié précieux pour la croissance de l'entreprise.